
Yurt dışı seyahatleri için yapılan değerlendirmelerde, konsoloslukların en hassas yaklaştığı konuların başında başvuru sahibinin finansal yeterliliği ve inandırıcılığı gelir. Vize alırken banka hesabı gösterilmesinin zorunlu olmasının temel nedeni, hedef ülkenin “finansal güvence” prensibidir. Konsolosluk makamları; konaklama, ulaşım, günlük harcamalar ve olası acil durum masraflarını o ülkenin sosyal güvenlik sistemine yük olmadan, tamamen kendi yasal kaynaklarınızla karşılayabileceğinizden emin olmak ister.
Ancak yetkililer dosyayı incelerken sadece bakiyedeki toplam rakama odaklanmaz. Paranın kaynağı, aylık gelir-gider dengesinin doğallığı, maaşınızla olan tutarlılığı ve sunulan belgenin resmi geçerliliği de en az bakiye miktarı kadar belirleyicidir. Bu nedenle, olası ret risklerini ortadan kaldırmak ve şeffaf bir finansal profil çizebilmek için vize başvurusunda banka hesap dökümü belgesinin, konsoloslukların talep ettiği katı kurallara ve formatlara birebir uygun şekilde hazırlanması başvuru sürecinin en kritik adımlarından biridir.
Vize İçin Banka Hesap Dökümü Nasıl Olmalı?
Konsoloslukların finansal inceleme aşamasında dikkat ettiği en önemli unsur belgenin orijinalliği ve formatıdır. Banka hesabınızda ne kadar yüksek bir bakiye bulunursa bulunsun, şekil şartlarına uymayan veya resmiyet taşımayan bir evrak doğrudan vize reddine yol açacaktır.
Vize İçin Hesap Dökümü Kaç Aylık Olmalı?
Schengen ülkeleri başta olmak üzere birçok konsolosluk, finansal geçmişinizi analiz edebilmek için geriye dönük son 3 aylık hesap hareketlerinizi görmek ister (İngiltere gibi bazı ülkeler bu süreyi 6 ay olarak talep edebilir). Banka hesap dökümünü doğrudan hesabınızın bulunduğu bankanın fiziki şubelerinden talep etmeniz gerekir. Pek çok konsolosluk mobil veya internet bankacılığından alınan düz PDF çıktılarını kabul etmese de, bazı ülkeler internet üzerinden alınan ve QR kod ile doğrulanabilen resmi hesap hareketlerini kabul etmektedir. Özellikle Garanti BBVA, Akbank gibi bazı bankalar, vize için istendiği belirtildiğinde İngilizce ve QR kodlu resmi döküm verebilmekte; konsolosluklar da bu QR kodu taratarak evrakın resmiyetini teyit edebilmektedir.
Vize Başvurusu İçin Bankadan Hangi Belgeler Alınmalıdır?
Banka evraklarının güncelliği konsolosluktan konsolosluğa farklılık gösterir. Evrak tarihleri genellikle randevudan 10 gün öncesine kadar kabul edilse de, bazı ülkelerde randevu tarihinden en fazla 7 gün önce alınmış olma şartı aranır. Gitmek istediğiniz ülkeyi bizimle planlamanız halinde, o ülkenin güncel ve doğru kurallarına göre bu süreler hakkında detaylı bilgi alarak sürecinizi güvenle ilerletebilirsiniz. Yalnızca hesap hareketlerini içeren kağıtları sunmak yeterli değildir. Belgenin her sayfasında mutlaka bankanın resmi kaşesi ve işlemi yapan banka yetkilisinin bizzat attığı ıslak imza bulunmak zorundadır. Bununla birlikte, vize başvurusu için bankadan alınması gereken en kritik ek belge “banka imza sirküleri” fotokopisidir. Döküme imza atan personelin o bankayı temsil etmeye yetkili olduğunu kanıtlayan bu sirküler, hesap dökümünüzle birlikte dosyaya zımbalanmalıdır.
Vize İçin Banka Konsolosluk Yazısı Örneği
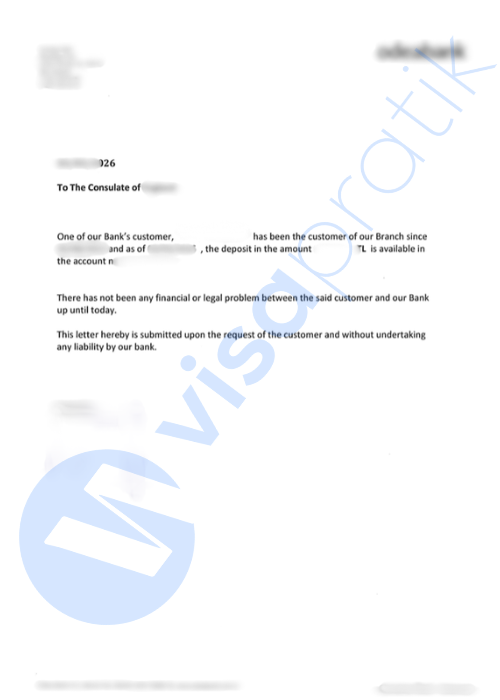
Standart hesap dökümlerine ek olarak, vize dosyanızın güvenilirliğini en üst seviyeye çıkaran belgelerden biri de bankanızdan alacağınız resmi “Konsolosluk Yazısı” (Bank Reference Letter) evrakıdır. Garanti BBVA, Akbank gibi birçok banka, talebiniz üzerine doğrudan başvuru yapacağınız ülkenin konsolosluğuna hitaben, genellikle İngilizce dilinde özel bir referans mektubu düzenleyebilmektedir.
Bu yazıda; bankanın aktif bir müşterisi olduğunuz, hesabınızın açılış tarihi ve güncel bakiyeniz net bir dille, resmi antetli kağıtta ifade edilir. Özellikle yeni nesil bankacılık sistemlerinde bu yazılar QR kodlu ve dijital doğrulanabilir şekilde verilmektedir. Konsolosluk yetkilileri, evrak üzerindeki QR kodu taratarak belgenin doğruluğunu bankanın resmi sistemleri üzerinden saniyeler içinde teyit edebilir. Bu şeffaflık, sahte evrak şüphesini tamamen ortadan kaldırarak vize onay ihtimalinize büyük bir artı sağlar.
Geçerli Bir Banka Konsolosluk Yazısında Bulunması Gerekenler:
İlgili konsolosluğa doğrudan hitap (Örn: To the Consulate General of Germany)
Başvuru sahibinin Adı, Soyadı ve Pasaport / T.C. Kimlik Numarası
Hesabın ilk açılış tarihi ve aktiflik durumu
Euro, Dolar veya TL cinsinden güncel bakiye tutarı
Banka şubesinin iletişim bilgileri, yetkili kaşesi ve ıslak imzası (veya dijital doğrulanabilir QR kod)
Vize İçin Banka Hesap Dökümü Örneği
Başvurularda yapılan en büyük ve kronik hatalardan biri, randevudan hemen önce hesaba kaynağı belirsiz, yüklü miktarda para aktarmaktır. Konsolosluk yetkilileri, inandırıcı bir vize için banka hesap dökümü örneği incelerken, paranın organik bir şekilde birikmiş olmasını veya gelirinizle orantılı bir sirkülasyon içinde olmasını bekler. Hesabınız aylarca boş kalmışken vizeye başvurmadan 2 gün önce hesabınıza yatırılan 150.000 TL gibi ani bir meblağ, yetkililer tarafından “seyahati finanse edecek gerçek bir birikim değil, sadece vize almak için emanet bulunmuş bir para” olarak yorumlanır ve dosyanız “şüpheli finansal hareket” gerekçesiyle doğrudan reddedilir. İdeal bir döküm, maaşınızın düzenli yattığı, fatura veya kredi kartı ödemelerinizin yapıldığı, aktif ve yaşayan bir hesap olmalıdır.
Vize Onayı İçin Hesapta Ne Kadar Para Olmalı? (Güncel)
Hesapta bulunması gereken bakiye, konsolosluklar tarafından belirlenmiş tek ve sabit bir rakam değildir. “Yeterli finansal kaynak” kavramı; tamamen seyahat planınıza, hedef ülkenin ekonomik standartlarına ve yurt dışında geçireceğiniz toplam gün sayısına göre kişiye özel olarak hesaplanır. Bu nedenle, hesabınızda bulunması gereken meblağ doğrudan seyahat takviminizin uzunluğuyla orantılıdır.
Schengen Vizesi İçin Bankada Ne Kadar Para Olmalı?
Avrupa Birliği regülasyonlarına göre, her Schengen ülkesinin yabancı ziyaretçiler için belirlediği günlük bir asgari harcırah tutarı bulunur. Bu rakam ülkeden ülkeye küçük farklılıklar gösterse de 2026 yılı standartlarında günlük ortalama 60 ila 100 Euro arasında kabul edilmektedir. Konsolosluğun hesaplama mantığı son derece basittir: Kalacağınız gün sayısı ile ülkenin günlük harcırah tutarını çarparlar ve bu meblağın hesabınızda hazır olmasını beklerler.
Özellikle konaklama, yeme-içme ve ulaşım gibi tüm temel masrafların doğrudan başvuru sahibinin omuzlarında olduğu turistik vize dosyalarında, banka hesabınızın bu masrafı rahatlıkla karşılayacak dolulukta olması şarttır. Örneğin; 10 günlük bir Schengen seyahati planlıyorsanız ve otel ile uçak ödemelerinizi henüz peşin olarak yapmadıysanız, hesabınızda ortalama 1.500 – 2.000 Euro karşılığı bir birikimin bulunması, finansal güvenilirliğinizi kanıtlamak için ideal ve güvenli bir tablo çizecektir. Elbette bu paranın seyahat masraflarını karşıladıktan sonra Türkiye’ye döndüğünüzde sizi zor durumda bırakmayacak bir “tampon bakiye” içermesi de vize memurlarının dikkat ettiği bir diğer pozitif detaydır.
Banka Dökümleri ve Finansal Belgeler Hakkında Sıkça Sorulan Sorular
Vize hazırlık sürecinde başvuru sahiplerinin finansal evraklarla ilgili yaşadığı tereddütler genellikle spesifik bankacılık işlemlerinde veya borç/kredi durumlarında yoğunlaşmaktadır. Süreci pürüzsüz atlatmanız için en çok merak edilen soruları ve konsoloslukların bu durumlardaki net beklentilerini derledik.
Ziraat Bankası’nda Vize İçin Hesap Dökümü Nasıl Alınır?
Vize başvurularında en çok kullanılan bankalardan biri olan Ziraat Bankası müşterileri, genellikle evraklarını dijital kanallardan temin etmeye çalışmaktadır. Ancak Ziraat Bankası mobil uygulamasından veya internet şubesinden indirilen e-imzalı veya barkodsuz düz PDF dökümleri konsolosluklar tarafından geçerli kabul edilmez. Ziraat Bankası’ndan resmi geçerliliği olan bir döküm almak için randevunuza en fazla 7 gün kala şahsen herhangi bir şubeye gitmelisiniz. Gişe görevlisinden son 3 aylık hesap hareketlerinizi fiziki kağıda bastırmalı, her sayfayı kaşeletip ıslak imzalatmalı ve belgeye imza atan personelin banka imza sirkülerini de mutlaka talep etmelisiniz.
Vize Başvurusunda Altın veya Döviz Hesabı Gösterilir mi?
Evet, ana vadesiz TL hesabınıza ek olarak vadeli veya vadesiz Euro, Dolar ve altın hesaplarınızı dosyaya sunmanız finansal profilinizi ciddi anlamda güçlendirir. Konsolosluklar, kur dalgalanmalarına karşı güvence sağlayan döviz ve değerli maden birikimlerini güçlü birer teminat olarak kabul eder. Ancak burada dikkat edilmesi gereken altın kural şudur: Döviz veya altın hesabınızdaki bakiye ne kadar yüksek olursa olsun, günlük harcamalarınızı yaptığınız ve maaşınızın düzenli yattığı aktif ana TL hesabınızı da dosyaya zorunlu olarak eklemelisiniz. Sadece hareketsiz bir altın hesabı sunmak ret sebebidir.
Banka Borcu veya Kredi Vize Almaya Engel mi?
Kredi kartı borcunuzun, devam eden ihtiyaç veya konut kredinizin olması tek başına vize almanıza engel değildir; konsolosluklar modern bankacılık sisteminde kredi kullanmanın doğal bir durum olduğunun bilincindedir. Yetkililerin asıl odaklandığı nokta “gelir-gider dengesi”dir. Eğer maaşınız yatar yatmaz tamamı kredi borçlarına kesiliyor, hesabınız sürekli “eksi bakiyede” (KMH limitinde) kalıyor ve seyahati finanse edecek hiçbir tutar ayrılmıyorsa, bu durum ret gerekçesi sayılır. Aylık kredi taksitlerinizi ödedikten sonra hesabınızda yurt dışı seyahatinizi karşılayacak ve Türkiye’deki yaşam standartlarınızı devam ettirecek orantılı bir bakiye kalıyorsa borç durumunuz sorun teşkil etmez.
Vize İçin Maaş Bordrosu Nasıl Olmalı?
Vize dosyasındaki en kritik çapraz kontrollerden biri maaş bordrosu ile banka dökümü arasında yapılır. İşverenden aldığınız son 3 aylık, kaşeli ve yetkili tarafından ıslak imzalı maaş bordronuzda yazan “Net Ödenen” rakam ile banka hesabınıza “Maaş” veya “Avans” açıklamasıyla yatan tutar kuruşu kuruşuna eşleşmek zorundadır. Bordronuzda net maaşınız 55.000 TL görünmesine rağmen, banka hesabınıza asgari ücret yatırılıyor ve kalan tutar size elden veriliyorsa, bu durum konsolosluk tarafından resmi evrakta tutarsızlık ve kayıt dışı gelir olarak yorumlanır. Dosyanızın inandırıcılığını sıfırlayan bu uyumsuzluk, vize reddinin en yaygın nedenlerinden biridir.
Finansal Dosyanızı Visapratik Vize Danışmanlık Merkezi ile Güvenceye Alın
Konsoloslukların vize ret kararlarında en acımasız ve tavizsiz olduğu alan, başvuru dosyasındaki finansal çelişkilerdir. Banka dökümünüzdeki açıklanamayan ani bir para girişi, maaş bordronuzla uyuşmayan bir bakiye veya gözden kaçan eksik bir banka kaşesi, haftalarca süren hazırlığınızın ve ödediğiniz harç bedellerinin bir anda boşa gitmesine neden olur. Finansal evrakların konsolosluk mantığına uygun, şeffaf, organik ve birbirini doğrulayacak şekilde sunulması, vize onayını almanın en temel kuralıdır.
Bu karmaşık ve riskli süreci şansa bırakmamak, dosyanızdaki olası açık alanları konsolosluk memurlarından önce tespit edip kapatmak için profesyonel bir gözle çalışmanız hayati önem taşır. Visapratik olarak, mesleki statünüze ve seyahat planınıza özel finansal profilinizi detaylıca analiz ediyor; banka dökümlerinizi, maaş bordrolarınızı ve sponsorluk evraklarınızı sıfır hata prensibiyle konsolosluk standartlarına uygun hale getiriyoruz. Vize sürecinizi uzman bir ekibe teslim etmek, zaman kayıplarının önüne geçmek ve onay ihtimalinizi maksimuma çıkarmak için Vize Danışmanlık Merkezi sayfamızı ziyaret edebilir, planlamanızı yapmak üzere hemen iletişime geçebilirsiniz.
Hemen Ulaşın!
Vize Başvurunuzu Hızlı, Pratik ve Güvenli Şekilde Biz Yönlendirelim.